投資用マンション売却の確定申告のやり方|書類と手順
 大和プライムワン
投資用マンションを売却した後、「確定申告は必要ですか」とご相談いただくことがあります。
売却によって譲渡所得が出た場合、原則として確定申告が必要になります。また、税務上の計算では、売却価格だけでなく取得費、譲渡費用、減価償却などを整理する必要があります。
この記事では、投資用マンション売却後の確定申告の基本的な流れと必要書類を解説します。
確定申告が必要になる主なケース
投資用マンションを売却して利益が出た場合、譲渡所得として申告が必要になる可能性があります。
譲渡所得は、以下のように計算します。
譲渡所得 = 売却価格 − 取得費 − 譲渡費用
注意したいのは、購入価格そのものがそのまま取得費になるとは限らないことです。投資用マンションでは建物部分の減価償却を考慮する必要があります。
申告時期
国税庁の案内では、譲渡所得関係の申告手続きは、譲渡をした日の属する年分の確定申告期限までに行うとされています。
一般的には、売却した翌年の確定申告期間に申告することになります。申告期限や必要書類は個別事情により異なる場合があるため、必ず最新情報を確認してください。
必要書類
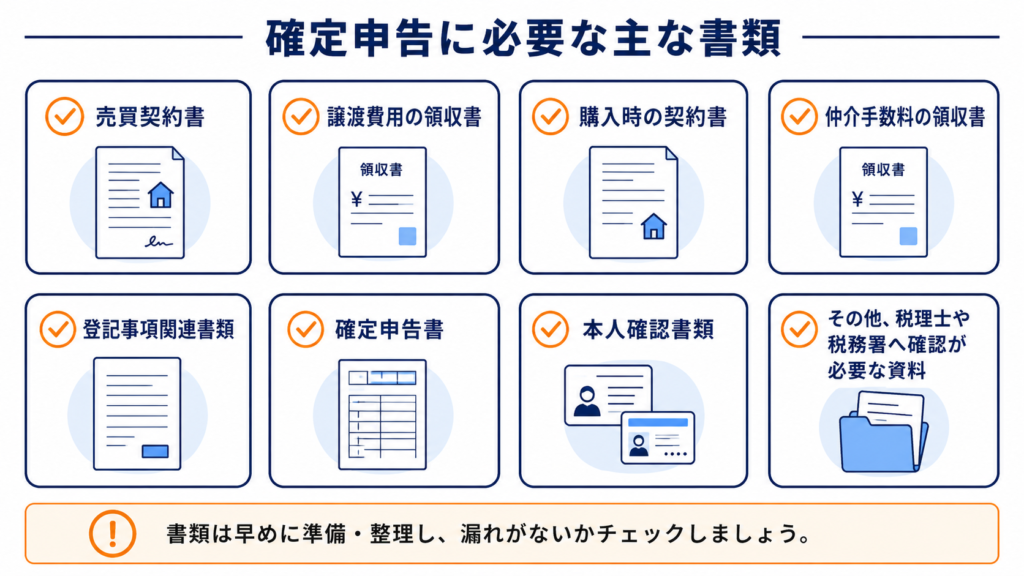
主な必要書類は以下です。
- 売却時の売買契約書
- 購入時の売買契約書
- 購入時の重要事項説明書
- 仲介手数料の領収書
- 登記費用などの領収書
- 固定資産税精算書
- 取得費がわかる資料
- 減価償却費がわかる資料
- 譲渡費用がわかる領収書
- 本人確認書類
- マイナンバー関係書類
過去の購入資料がない場合、取得費の計算が不利になる可能性があります。早めに資料を探しておくことをおすすめします。
確定申告の手順
基本的な流れは以下です。
1. 売却価格を確認する
2. 取得費を整理する
3. 譲渡費用を整理する
4. 減価償却費を確認する
5. 譲渡所得を計算する
6. 長期・短期の区分を確認する
7. 申告書を作成する
8. e-Taxまたは書面で提出する
9. 必要に応じて納税する
国税庁では、確定申告書等作成コーナーで申告書等を作成し、e-Taxで提出できる旨が案内されています。ただし、申告内容によっては利用できない場合があります。
長期・短期の確認
税率は所有期間によって変わります。
売却した年の1月1日時点で所有期間が5年を超える場合は長期譲渡所得、5年以下の場合は短期譲渡所得に区分されます。
この判定を誤ると税額に大きく影響するため注意が必要です。
税理士に相談したほうがよいケース
以下の場合は、税理士への相談をおすすめします。
- 購入時資料が不足している
- 複数物件を売却している
- 減価償却の計算がわからない
- 譲渡損失が出ている
- 法人名義や共有名義である
- 相続した物件を売却した
- 海外居住者が関係する
投資用マンションは、賃貸経営中の減価償却や経費処理が関係するため、一般的なマイホーム売却より確認事項が多くなる場合があります。
大和プライムワンの実務感
当社では、売却相談の段階で税額を確定することは行いません。理由は、税額が過去の申告内容、減価償却、取得費、必要経費、所有期間、他の所得状況などによって変わり、税理士の業務領域にあたるためです。
一方で、ローン残債、売却価格、仲介手数料、取得費の見込みなどを整理し、税理士に確認すべきポイントを明確にすることはできます。確定申告時には、必要に応じて税理士のご紹介も行っています。
売却後に慌てて資料を探すよりも、売却前から必要書類を揃えておくことで、申告準備がしやすくなります。
まとめ
投資用マンション売却後の確定申告では、売却価格、取得費、譲渡費用、減価償却、所有期間の確認が重要です。
税金の全体像を知りたい方は、こちらの記事もご覧ください。